新经济形势下中小企业融资问题探析

摘要
中小企业在促进经济增长、增加就业、推动创新等方面发挥着不可替代的作用。融资难、融资贵始终是制约中小企业发展的核心瓶颈。随着数字经济、绿色经济等新经济形态的崛起,中小企业的融资环境既面临新的挑战,也迎来了新的机遇。本文在分析新经济形势特征的基础上,系统梳理了中小企业融资面临的主要问题,并从企业自身、金融体系、政策环境三个维度剖析成因,进而提出破解融资困境的对策建议,以期为中小企业高质量发展提供参考。
关键词:新经济形势;中小企业;融资约束;普惠金融;数字金融
一、引言
当前,全球经济正处于深度调整期,以信息技术、人工智能、生物科技为代表的新经济形态加速演进,国内经济也步入高质量发展阶段,增长动力从要素驱动转向创新驱动。新经济形势既为中小企业提供了广阔的市场空间和转型升级契机,也对其融资能力提出了更高要求。一方面,新经济企业普遍具有轻资产、高风险、快迭代的特征,与传统金融体系的重资产抵押模式存在天然矛盾;另一方面,经济下行压力、贸易摩擦和疫情冲击的叠加效应,使得中小企业经营不确定性增加,金融机构风险偏好趋于保守。在此背景下,深入探究中小企业融资问题的症结所在,寻找可行路径,具有重要的现实意义。
二、新经济形势下中小企业融资面临的主要问题
(一)融资缺口持续扩大,供需结构失衡
中小企业贡献了50%以上的税收、60%以上的GDP、70%以上的技术创新和80%以上的城镇劳动就业,但其获得的银行贷款占比长期不足40%。新经济领域的中小企业,如科技型初创企业、平台经济参与者、绿色低碳项目等,虽然发展潜力巨大,但由于缺乏可抵押的固定资产和稳定的现金流,往往难以满足传统信贷审批标准,导致融资缺口进一步扩大。
(二)融资成本居高不下,隐性负担沉重
除了显性的利息支出外,中小企业在融资过程中还需承担担保费、评估费、保险费、审计费等多项中间费用,综合融资成本普遍高于大型企业2-3个百分点。部分企业被迫转向民间借贷,年化利率甚至超过18%,加重了财务负担。由于审批周期长、放款速度慢,企业可能错失市场机会,产生高昂的隐性机会成本。
(三)融资渠道相对单一,直接融资占比低
我国中小企业融资仍以银行贷款为主,债券市场、股权市场等直接融资渠道利用率不高。股票发行门槛较高,新三板、区域股权交易市场流动性不足、融资功能有限;债券市场对中小企业信用评级要求严苛,发行成本高企。风险投资和私募股权虽有所发展,但主要集中于头部企业和热点赛道,广大中小微企业难以获得覆盖。
(四)信用体系尚不健全,信息不对称严重
中小企业普遍存在财务制度不规范、信息透明度低的问题,银行难以准确评估其信用风险。尽管央行征信系统已收录大量企业信息,但替代性数据(如交易流水、用电量、社保缴纳等)的整合与共享仍不充分,导致“敢贷、愿贷、能贷”的长效机制难以真正落地。新经济企业多涉及数据资产、知识产权等新型抵质押物,其价值评估和流转体系尚不完善,进一步加剧了融资难度。
三、融资困境的成因分析
(一)企业层面:内在素质与融资能力不足
多数中小企业治理结构不完善,财务管理粗放,缺乏规范的财务报表和审计报告,难以达到金融机构的授信要求。部分企业主信用意识淡薄,存在逃废债行为,影响了整体信用形象。新经济领域技术更新快、市场验证周期长,企业经营不确定性高,加大了金融机构的风险顾虑。
(二)金融层面:供给体系与需求特征错配
传统银行体系以大客户为导向,信贷流程、风控模型和考核机制均不适应中小企业的“短、小、频、急”需求。尽管近年来普惠金融政策持续推进,但基层网点授权有限,尽职免责制度落实不到位,信贷人员仍存在“惧贷”心理。资本市场门槛高、层次不完善,风险投资退出渠道不畅,难以形成对中小企业全生命周期的融资支持。
(三)政策层面:支持政策的协调性与落地性有待提升
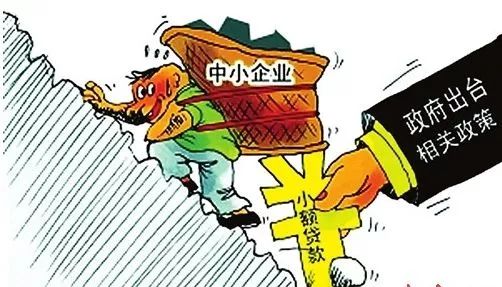
政府出台了一系列减税降费、定向降准、专项再贷款等政策,但在执行中仍存在碎片化、传导链条长等问题。政府性融资担保体系覆盖面有限,担保费率虽有所下降,但反担保要求仍然较高。信用信息共享平台建设滞后,部门间“数据孤岛”现象突出,影响了政策红利的充分释放。
四、新经济形势下中小企业融资的对策建议
(一)强化企业内生能力,提升融资资质
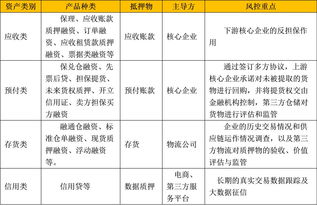
中小企业应加快建立现代企业制度,规范财务管理和信息披露,主动对接资本市场要求。新经济企业要注重核心技术和知识产权的积累,形成可评估、可交易的数字资产,增强对投资者的吸引力。企业应积极运用供应链金融、供应链票据等工具,依托核心企业信用获取融资支持。
(二)深化金融供给侧改革,创新产品与服务
金融机构应加快数字化转型,利用大数据、人工智能、区块链等技术构建智能风控模型,降低对抵押担保的依赖。大力发展信用贷款、知识产权质押贷款、股权质押贷款等特色产品,探索“投贷联动”“银税互动”等模式。推动多层次资本市场建设,完善新三板、北交所的融资功能,畅通私募股权和创投基金退出渠道,提高直接融资比重。
(三)完善政策支持体系,优化融资生态
一是健全政府性融资担保体系,降低担保费率并适度放宽反担保要求,扩大对中小微企业的覆盖面。二是加快建设全国统一的信用信息共享平台,整合税务、社保、水电、海关等数据,打破信息壁垒。三是运用金融科技手段实施差异化监管,对普惠小微贷款给予不良容忍度和考核激励,落实尽职免责制度。四是设立专项纾困基金,对受外部冲击严重但前景良好的新经济中小企业提供阶段性流动性支持。
(四)发展数字普惠金融,拓宽融资渠道
依托数字技术,推动移动支付、网络贷款、众筹融资等业态规范发展,降低金融服务门槛。鼓励大型互联网平台与金融机构合作,基于交易场景为中小微企业提供精准融资。探索数据资产质押、碳排放权质押等新型融资方式,支持绿色低碳和数字经济领域的中小企业获得低成本资金。
五、
新经济形势下,中小企业融资问题既是老难题,也呈现出新特征。破解这一困局,需要企业、金融机构、政府和社会各方协同发力。企业要练好内功,增强信用意识和创新能力;金融机构要加快转型,提供与中小企业需求相匹配的金融产品;政府要完善制度设计,优化政策传导机制。只有形成“敢贷、愿贷、能贷、会贷”的长效机制,才能真正激发中小企业活力,为新经济高质量发展注入持久动力。
参考文献
[1] 李扬. 中国中小企业融资问题研究[M]. 北京: 中国社会科学出版社, 2020.
[2] 王曙光. 普惠金融与中小企业融资约束缓解[J]. 金融研究, 2021(5): 34-48.
[3] 张明, 陈骁. 数字金融发展与中小企业创新[J]. 经济研究, 2022(3): 112-127.
[4] 中国人民银行. 中国中小企业金融服务报告[R]. 北京: 中国人民银行, 2023.
[5] 吴晓求. 中国资本市场的改革发展与中小企业融资[J]. 财贸经济, 2022(8): 5-18.
如若转载,请注明出处:http://www.hnxydb.com/product/336.html
更新时间:2026-10-15 09:31:23